
Airtel: Recharge, Bank & Loans
- Beoordeling
- 3,9
- Downloads
- 500.00M
- Leeftijdsclassificatie
- PEGI 3
Airtel: Recharge, Bank & Loans - Screenshots
Airtel: Recharge, Bank & Loans - Beschrijving
- Appnaam
- Airtel: Recharge, Bank & Loans
- Pakketnaam
- com.myairtelapp
- Ontwikkelaar
- Airtel
- Categorie
- Financiën
- Laatst bijgewerkt
- 3 aug 2017
- Versie
- 4.149.2
Analyse door TrendiApps
Ik heb Airtel: Recharge, Bank & Loans vooral bekeken als een praktische financiële app voor dagelijkse handelingen: een mobiel nummer opwaarderen, rekeningen betalen en betalingen via UPI regelen. De app probeert meerdere losse taken op één plek samen te brengen. Dat klinkt eenvoudig, maar in gebruik merk je vooral dat de waarde afhangt van je Airtel-gewoonten. Wie al Airtel gebruikt en regelmatig dezelfde betalingen uitvoert, krijgt een kortere route. Wie alleen een neutrale betaalapp zoekt, kan juist extra onderdelen tegenkomen die niet nodig zijn.
De app is gratis en valt onder de categorie financiën. Airtel ontwikkelt de toepassing, die op Android vanaf versie 7.0 werkt. De leeftijdsclassificatie is PEGI 3, wat logisch is voor een app rond betalingen en rekeningbeheer. De huidige versie is 4.149.2. Met meer dan 500 miljoen installaties is dit duidelijk geen kleine niche-app, terwijl de gemiddelde waardering van 3,9 op basis van ongeveer 7,9 miljoen beoordelingen een gemengd maar overwegend bruikbaar beeld geeft.
Van opwaarderen tot betalen: mijn basisworkflow
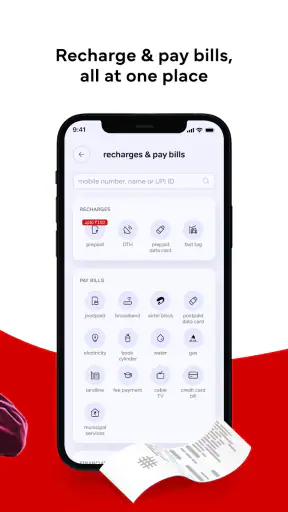
Mijn eerste indruk is dat de app het meest overtuigt wanneer ik één concrete taak wil afhandelen. Ik open de toepassing bijvoorbeeld met het doel om een mobiel nummer op te waarderen, kies de relevante optie, controleer het nummer en rond de betaling af. Dat is een prettige aanpak omdat ik niet eerst door een ingewikkeld financieel dashboard hoef te zoeken. Voor een handeling die ik vaker herhaal, is die directe indeling belangrijker dan een lange lijst extra functies.
Gidsen en nieuws over Airtel: Recharge, Bank & Loans
Hetzelfde geldt voor rekeningen. De app is handig wanneer ik mijn betalingen op een vast moment wil verzamelen: eerst mijn mobiele dienst, daarna een rekening en vervolgens eventueel een UPI-betaling. Ik zou dit niet zien als een volledige vervanging van mijn bankapp, maar eerder als een extra werklaag voor frequente betalingen. De kracht zit in de nabijheid van die taken, niet in het feit dat elke financiële behoefte in één scherm wordt opgelost.
Een realistisch scenario is een gebruiker die onderweg merkt dat het beltegoed bijna op is. In plaats van naar de website van een provider te gaan, een aparte betaalapp te openen en daarna opnieuw terug te keren naar de mobiele dienst, kan die persoon de handeling in Airtel starten. Dat scheelt vooral contextwissels. Ik vind dat nuttig op momenten waarop snelheid belangrijker is dan uitgebreid financieel overzicht.
Mijn belangrijkste gewoonte daarbij is om vóór bevestiging altijd het nummer, het gekozen bedrag en de betaalmethode rustig te controleren. Een snelle interface maakt vergissingen niet onmogelijk. Vooral als meerdere nummers op dezelfde telefoon worden gebruikt, is blind herhalen geen goed idee. De app helpt bij het uitvoeren van de betaling, maar mijn controle blijft de laatste veiligheidsstap.
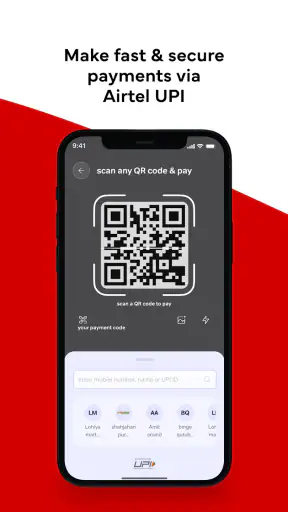
De UPI-kant maakt de app interessanter voor dagelijkse betalingen. UPI is niet alleen een manier om geld over te maken; in de praktijk draait het ook om het herkennen van de juiste persoon, winkel of rekening voordat ik bevestig. Ik zou daarom de ontvanger niet alleen op naam controleren, maar ook letten op de context van de betaling. Een vertrouwde interface mag geen reden zijn om een onbekende betaalvraag automatisch goed te keuren.
Verhalen die je misschien leuk vindt
Google Earth getest wanneer de wereldkaart hapert
Waarom Mi Music juist wint door niets op te dringen
Pokémon GO maakt van wandelen een nieuwe spelroutine
Open Chat maakt AI alledaags en afhankelijk
Pizza Ready! getest op storingen: verslavend spelen, matig herstellen
Car Race maakt van elke vrije minuut een spannende race
Waar de combinatie van diensten echt voordeel geeft
De combinatie van opwaarderen, rekeningen en beloningen kan handig zijn voor iemand die zijn mobiele gebruik en kleine betalingen al sterk rond Airtel organiseert. Ik hoef dan minder vaak tussen verschillende apps te springen. Dat voordeel wordt groter bij terugkerende handelingen, bijvoorbeeld een vaste opwaardering of een rekening die ik telkens op ongeveer dezelfde manier betaal.
Toch is het belangrijk om de app niet te verwarren met een algemene persoonlijke financiële planner. Ik verwacht hier geen diepgaande analyse van mijn volledige uitgavenpatroon. Voor budgettering, gezamenlijke huishoudboekjes of een uitgebreid overzicht van meerdere banken zou ik eerder een gespecialiseerde financiële app of mijn primaire bankomgeving gebruiken. Airtel is in mijn ogen sterker als transactielaag dan als plek voor langetermijnplanning.
De sectie rond leningen vraagt extra nuchterheid. Alleen omdat een leenoptie in dezelfde app zichtbaar is als mijn dagelijkse betalingen, betekent dat niet dat het automatisch een goede keuze is. Ik zou voorwaarden, totale terugbetaling, looptijd en eventuele kosten altijd buiten de haast van het betaalmoment beoordelen. De app kan een ingang bieden, maar mijn beslissing over lenen moet gebaseerd zijn op draagkracht, niet op gemak.
Instellingen en controlepunten die ik eerst nakijk
Bij financiële apps besteed ik meer aandacht aan instellingen dan bij gewone entertainmentapps. Ik controleer eerst of mijn accountgegevens en mobiele nummer correct zijn. Daarna kijk ik welke meldingen ik werkelijk wil ontvangen. Betalingsbevestigingen zijn nuttig, maar een overvloed aan promotionele meldingen kan belangrijke informatie juist laten ondersneeuwen. Mijn voorkeur is dat transactionele berichten duidelijk herkenbaar blijven.
Ik kijk ook naar de manier waarop de app betaalbevestigingen toont. Een bevestiging op het scherm is handig, maar ik bewaar niet automatisch elke melding als bewijs. Voor belangrijke betalingen noteer ik liever de referentie of maak ik op een veilige manier een eigen administratie. Dat is een kleine gewoonte die later veel zoekwerk kan besparen wanneer ik een betaling moet terugvinden.
Een tweede controlepunt is de standaardroute voor betalingen. Als de app een eerder gebruikte keuze zichtbaar maakt, gebruik ik die vooral als snelkoppeling en niet als automatische goedkeuring. Een opgeslagen of herkende bestemming kan veranderen. Daarom controleer ik bij herhaalde betalingen telkens de kerngegevens, ook als de handeling gisteren nog goed ging.
Op een gedeeld toestel zou ik extra voorzichtig zijn met ingelogd blijven en met zichtbare meldingen. Ik geef financiële informatie liever niet onnodig prijs op een vergrendelscherm. De precieze opties kunnen per toestel en account verschillen, maar het principe blijft hetzelfde: hoe meer mensen toegang hebben tot de telefoon, hoe belangrijker het is om sessies, schermmeldingen en betaalbevestigingen bewust te beheren.
Ik zou daarnaast regelmatig controleren of de applicatie bijgewerkt is. De versie 4.149.2 laat zien dat Airtel de app actief doorontwikkelt, maar een nieuwere versie is niet automatisch een reden om elke instelling opnieuw gedachteloos te accepteren. Na een update kijk ik kort of de navigatie, meldingen en standaardkeuzes nog overeenkomen met mijn eigen werkwijze.
Snellere patronen zonder onnodige risico’s
Ervaren gebruik begint voor mij niet met zoveel mogelijk functies activeren, maar met één herhaalbaar patroon. Ik kies een vast moment om rekeningen te controleren, gebruik dezelfde verificatiestappen en sluit de taak daarna bewust af. Daardoor ontstaat snelheid door routine, niet door haast. Dat verschil is belangrijk bij betalingen: een paar seconden extra controle zijn meestal goedkoper dan een fout herstellen.
Een praktische aanpak is om de app te openen met één doel voor ogen. Wil ik opwaarderen, dan blijf ik bij die taak. Wil ik een rekening betalen, dan controleer ik eerst de rekeninggegevens en pas daarna de betaalmethode. Door niet tegelijk door beloningen, leenopties en andere onderdelen te bladeren, verklein ik de kans dat ik een relevante bevestiging over het hoofd zie.
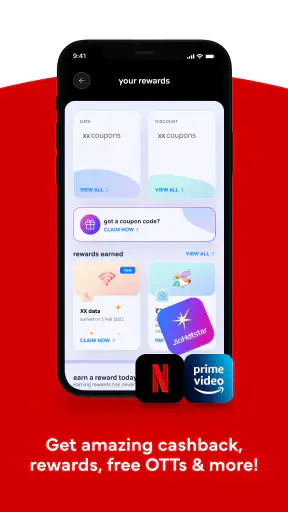
Beloningen kunnen een aardige extra zijn, maar ik behandel ze niet als reden om meer uit te geven. Ik kijk eerst naar mijn echte behoefte en pas daarna naar eventuele voordelen die bij een betaling zichtbaar zijn. Een beloning is alleen waardevol als de onderliggende transactie toch al nodig was. Dat klinkt vanzelfsprekend, maar geïntegreerde financiële apps maken het gemakkelijk om een voordeel als argument voor een aankoop te gebruiken.
Voor gezinnen of kleine ondernemers kan de app praktisch zijn wanneer dezelfde soorten betalingen vaak terugkomen, maar ik zou verantwoordelijkheden duidelijk houden. Degene die de betaling start, moet het nummer of de rekening controleren; degene die de administratie bijhoudt, moet de bevestiging kunnen terugvinden. De app vervangt die afspraak niet. Juist bij gedeelde financiële taken voorkomt een vaste rolverdeling verwarring.
Ik vind het ook verstandig om een alternatieve betaalroute beschikbaar te houden. Een app kan tijdelijk niet reageren, een verificatie kan vertraging oplopen of een specifieke rekening kan anders werken dan verwacht. Daarom zou ik voor een urgente betaling niet uitsluitend op één toepassing vertrouwen. Airtel is een handige route, maar geen reden om mijn bankapp of andere legitieme betaalmogelijkheid volledig te verwijderen.
De grenzen die je vóór intensief gebruik moet kennen
De grootste beperking is voor mij de afhankelijkheid van het Airtel-ecosysteem. Als bijna al mijn mobiele en betaalactiviteiten daar plaatsvinden, voelt de bundeling logisch. Gebruik ik echter verschillende providers, banken en betaalplatforms, dan kan de app minder overzichtelijk worden. Ik krijg dan wel meerdere functies op één plek, maar niet noodzakelijk één volledig beeld van mijn financiën.
Ook de beoordeling van 3,9 laat zien dat de ervaring niet voor iedereen probleemloos zal zijn. Een gemiddelde waardering zegt niets over mijn specifieke toestel of betaalroute, maar wel dat ik geen foutloze universaliteit moet verwachten. Bij financiële apps kunnen kleine verschillen in accountstatus, netwerk, verificatie of ondersteunde rekening een groot effect hebben op de ervaring.
Ik zou de app daarom niet aanraden aan iemand die uitsluitend een minimalistische UPI-app wil zonder extra aandacht voor opwaarderen, beloningen of leenmogelijkheden. Voor die gebruiker kan een bankapp met een smallere focus rustiger aanvoelen. Evenmin is dit mijn eerste keuze voor iemand die uitgebreide budgetrapporten, gezamenlijke financiële planning of een totaaloverzicht van meerdere instellingen zoekt.
Voor een gebruiker die vaak Airtel-diensten gebruikt, ligt de afweging anders. De app kan juist tijd besparen doordat bekende taken naast elkaar staan. Daar staat tegenover dat gemak soms leidt tot minder kritisch kijken. Mijn advies is om de toepassing te gebruiken als een doelgerichte betaaltool: open, controleer, betaal, bewaar de bevestiging en sluit af. Niet elk onderdeel hoeft onderdeel van je dagelijkse routine te worden.
De gratis prijs verlaagt de drempel om de app uit te proberen, maar gratis betekent niet dat ik financiële beslissingen zonder onderzoek moet nemen. Vooral bij leningen en beloningsconstructies lees ik de voorwaarden zorgvuldig. Ik vergelijk een leenoptie met alternatieven en kijk naar het volledige kostenplaatje, niet alleen naar een aantrekkelijk eerste scherm. Dat is een van de duidelijkste grenzen tussen handig gebruik en impulsief gebruik.
Voor wie ik Airtel wel en niet zou kiezen
Ik zou deze app aanbevelen aan iemand die een Airtel-nummer gebruikt, regelmatig mobiel opwaardeert en daarnaast UPI of rekeningbetalingen via dezelfde omgeving wil regelen. Ook voor iemand die liever één herkenbare app gebruikt dan meerdere losse provider- en betaalapps kan de bundeling prettig zijn. De grote gebruikersbasis bevestigt dat het concept op brede schaal aanspreekt, al blijft persoonlijke geschiktheid belangrijker dan populariteit.
Ik zou eerst een alternatief bekijken als mijn financiële leven vooral bij één bank ligt en die bank al uitstekende opwaarderingen, UPI en rekeningbetalingen biedt. Dan kan Airtel dubbel werk opleveren. Hetzelfde geldt wanneer ik zeer gevoelig ben voor extra aanbiedingen of wanneer ik een scherm wil dat uitsluitend de noodzakelijke betaalactie toont.
De keuze hangt ook af van mijn manier van administratie voeren. Wie betalingen vooral snel onderweg wil uitvoeren, zal de compacte workflow waarderen. Wie elke transactie wil categoriseren, vergelijken en opnemen in een uitgebreid budget, heeft waarschijnlijk een tweede hulpmiddel nodig. Dat is geen fout van de app; het is een verschil in doel. Airtel probeert dagelijkse financiële acties toegankelijk te maken, niet mijn volledige financiële leven te analyseren.
Na mijn gebruik zou ik de app omschrijven als een praktische middenweg. Ze is breder dan een simpele opwaardeerfunctie, maar minder gespecialiseerd dan een volwaardige budget- of bankomgeving. Mijn beste resultaat kwam wanneer ik vaste handelingen combineerde met vaste controles: meldingen opruimen, gegevens dubbelchecken, bevestigingen bewaren en leenopties niet verwarren met gewone betalingen.
Mijn eindoordeel: Airtel is het sterkst wanneer gemak en herhaling centraal staan, niet wanneer je volledige financiële controle in één dashboard zoekt. De gratis app van Airtel verdient een kans bij bestaande Airtel-gebruikers die opwaarderen, UPI en rekeningen graag bij elkaar houden. Ik zou haar alleen niet blind als enige financiële app gebruiken. Met een paar eenvoudige gewoonten blijft de snelheid behouden zonder dat gemak de controle overneemt.
Voor mij is dat uiteindelijk de juiste manier om deze toepassing te benaderen: als een efficiënte dagelijkse assistent voor betalingen, met genoeg extra’s om nuttig te zijn, maar ook genoeg breedte om bewust te moeten kiezen wat ik wel en niet gebruik. Wie die grens begrijpt, haalt meer uit Airtel: Recharge, Bank & Loans dan iemand die simpelweg elke aangeboden functie inschakelt.
Veelgestelde vragen over Airtel: Recharge, Bank & Loans
Wat is Airtel: Recharge, Bank & Loans en wat kan ik ermee doen?
Airtel: Recharge, Bank & Loans is een mobiele financiële en telecomapp waarmee gebruikers onder andere Airtel-tegoed en databundels kunnen opwaarderen, facturen kunnen betalen en bepaalde bank- of leenfuncties kunnen bekijken. Afhankelijk van je land en account kunnen de beschikbare diensten verschillen. Na installatie krijg je doorgaans toegang tot een persoonlijk dashboard met betalingen, transacties, aanbiedingen en financiële opties.
Kan ik met Airtel: Recharge, Bank & Loans veilig geld overmaken en betalingen uitvoeren?
De app gebruikt doorgaans beveiligingsmaatregelen zoals accountverificatie, pincodes, sms-codes en soms biometrische toegang om transacties te beschermen. Toch blijft het belangrijk om de app uitsluitend uit de officiële appwinkel te downloaden en je verificatiecodes nooit met anderen te delen. Controleer vóór iedere betaling zorgvuldig het telefoonnummer, bedrag en de naam van de ontvanger, omdat terugboekingen niet altijd mogelijk zijn.
Welke bank- en leendiensten zijn beschikbaar in Airtel: Recharge, Bank & Loans?
De precieze bank- en leendiensten verschillen per land, Airtel-markt, gebruikersprofiel en lokale regelgeving. Sommige gebruikers kunnen toegang krijgen tot mobiele wallets, geldtransfers, spaarfuncties of kredietaanbiedingen van samenwerkende financiële instellingen. Een lening is meestal niet automatisch beschikbaar voor iedereen. Controleer daarom altijd rente, administratiekosten, looptijd, terugbetalingsvoorwaarden en de identiteit van de aanbieder voordat je een aanvraag bevestigt.
Zijn er kosten verbonden aan opwaarderen, geld versturen of een lening aanvragen?
Voor bepaalde handelingen kunnen kosten gelden, bijvoorbeeld voor internationale transfers, betalingen via specifieke kanalen, geldopnames of kredietdiensten. De tarieven kunnen bovendien veranderen per land, betaalmethode en transactiebedrag. Bekijk daarom vóór het bevestigen van een opdracht het volledige kostenoverzicht in de app. Bij leningen moet je niet alleen naar de rente kijken, maar ook naar eventuele servicekosten, boetes en belastingen.
Welke gegevens en voorwaarden heb ik nodig om de app te gebruiken?
Voor basisfuncties heb je meestal een compatibel Android- of iOS-apparaat, een actieve Airtel-simkaart of geregistreerd telefoonnummer en een internetverbinding nodig. Voor bank- en leendiensten kan aanvullende identiteitsverificatie verplicht zijn, zoals een identiteitsdocument, adresgegevens of persoonlijke financiële informatie. Beschikbaarheid, leeftijdsgrenzen en verificatievoorwaarden verschillen per regio. Lees daarom het privacybeleid en de lokale voorwaarden voordat je gegevens indient.
Voordelen
- Snel mobiel beltegoed en databundels opwaarderen.
- Ondersteunt betalingen voor meerdere Airtel-nummers.
- Rekeningen en transacties zijn overzichtelijk terug te vinden.
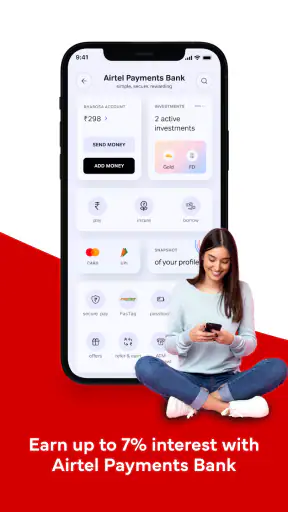
- Toegang tot Airtel Payments Bank-diensten vanuit één app.
- Handige meldingen voor vervaldatums
- aanbiedingen en betalingen.
Nadelen
- Beschikbaarheid van functies verschilt per land en Airtel-regio.
- Voor sommige bankdiensten is aanvullende identiteitsverificatie vereist.
- Leningen zijn afhankelijk van goedkeuring en kunnen extra kosten hebben.
- De app kan veel opslagruimte en mobiele data gebruiken.
- Niet alle klantenservice- of bankproblemen zijn direct in de app opgelost.


